
A közelmúltban ismertetett kormányzati tervek szerint 2027. január 1-jétől új vagyonadó kerülhet bevezetésre Magyarországon. A bejelentés alapján az 1 milliárd forintot meghaladó vagyonrész után évi 1 százalékos, a 100 milliárd forint feletti vagyonrész után pedig 1,5 százalékos adó merülhet fel. A tervek az ingatlanok mellett a befektetéseket, társasági részesedéseket és külföldön tartott vagyonelemeket is érinthetik.
Mivel a részletes jogszabálytervezet még nem ismert, a végleges adóalap, értékelési módszerek, mentességek, illetőségi szabályok és eljárási kötelezettségek egyelőre nyitott kérdések. A jelenlegi bejelentés ezért nem tekinthető végleges szabályozásnak.
A gyakorlatban várhatóan nem csupán az adókulcs, hanem az adóalap meghatározása lesz döntő. Ez különösen összetett lehet akkor, ha a vagyon jelentős része családi vállalkozásban, holdingtársaságban, ingatlanportfólióban, külföldi cégben vagy más, nem napi piaci áron értékelhető eszközben testesül meg.
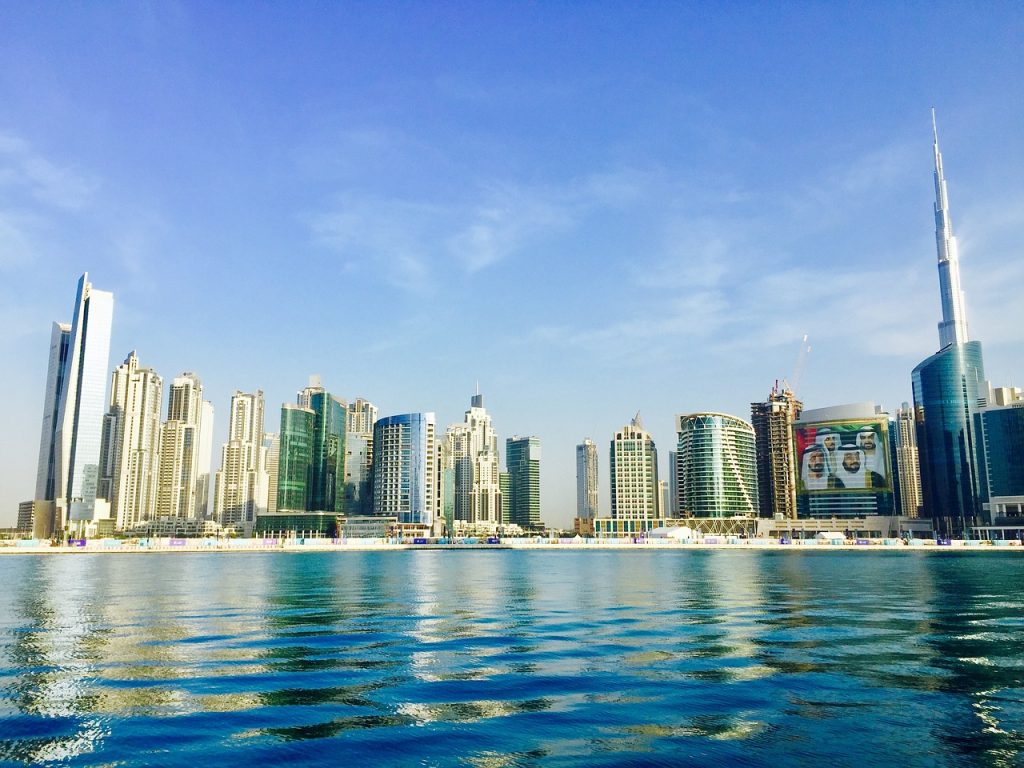
A Dubaiban, Ras Al Khaimahban vagy az Egyesült Arab Emírségek más emírségeiben érdekeltséggel rendelkező magyar magánszemélyek és vállalkozók számára különösen fontos lehet az adóilletőség, a tényleges tulajdonosi helyzet és az egyes vagyonelemek jogcímének pontos vizsgálata.
Magyarország és az Egyesült Arab Emírségek között fennáll a kettős adóztatás elkerüléséről szóló egyezmény, amelyet a 2013. évi CLXI. törvény hirdetett ki. Lényeges korlát ugyanakkor, hogy az egyezmény a jövedelemadókra terjed ki. Ezért a tervezett magyar vagyonadó egyezményi kezelését nem lehet automatikusan levezetni a jelenlegi szabályokból. A végleges vagyonadó és az egyezmény kölcsönhatását a majdani törvényszöveg alapján, ügyenként kell elemezni.
Az NZP NAGY LEGAL Ras Al Khaimah-i irodájához kapcsolódó csapata a magyar és UAE-vonatkozású struktúrák összehangolt jogi áttekintésében támogathatja az érintett ügyfeleket. A vizsgálat célja nem egy előre feltételezett adóeredmény ígérete, hanem a tényállás, az illetőség, a tulajdonosi lánc, a dokumentáció és a várható megfelelési kötelezettségek rendszerezése.
A végleges jogszabály elfogadásáig célszerű első lépésként rendszerezni a meglévő struktúrát, a tulajdonosi nyilvántartásokat és az alátámasztó dokumentumokat. A konkrét jogi és adójogi következmények minden esetben egyedi elemzést igényelnek.
Jogi nyilatkozat: Ez a cikk csak általános tájékoztatást nyújt, és nem helyettesíti a személyre szabott jogi vagy adótanácsadást. A vagyonadóra vonatkozó végleges szabályok eltérhetnek a jelenleg ismert tervektől.






 English (UK)
 Magyar
 Deutsch
 Türkçe
 Español
 Català