
Kısa süre önce açıklanan hükümet planları, Macaristan’ın 1 Ocak 2027 tarihinden itibaren yeni bir servet vergisi uygulamaya koyabileceğini gösteriyor. Açıklamaya göre, 1 milyar HUF’yi aşan net servet kısmı için yıllık %1, 100 milyar HUF’yi aşan kısım için ise yıllık %1,5 oranında vergi uygulanabilir. Önerilen kapsamda gayrimenkuller, yatırımlar, şirket payları ve yurt dışında tutulan varlıklar yer alabilir.
Henüz ayrıntılı bir kanun tasarısı yayımlanmadığından, nihai vergi matrahı, değerleme esasları, muafiyetler, vergi mukimliği kriterleri ve beyan ile diğer uyum yükümlülükleri kesinleşmemiştir. Dolayısıyla söz konusu açıklama, nihai mevzuat olarak değerlendirilmemelidir.
Uygulamada varlıkların değerlemesi, açıklanan vergi oranlarının uygulanmasından daha karmaşık olabilir. Servetin aile şirketleri, holding şirketleri, gayrimenkul portföyleri, yabancı tüzel kişiler veya kolaylıkla tespit edilebilir bir piyasa değeri bulunmayan varlıklar aracılığıyla elde tutulduğu durumlarda özel bir inceleme gerekebilir.
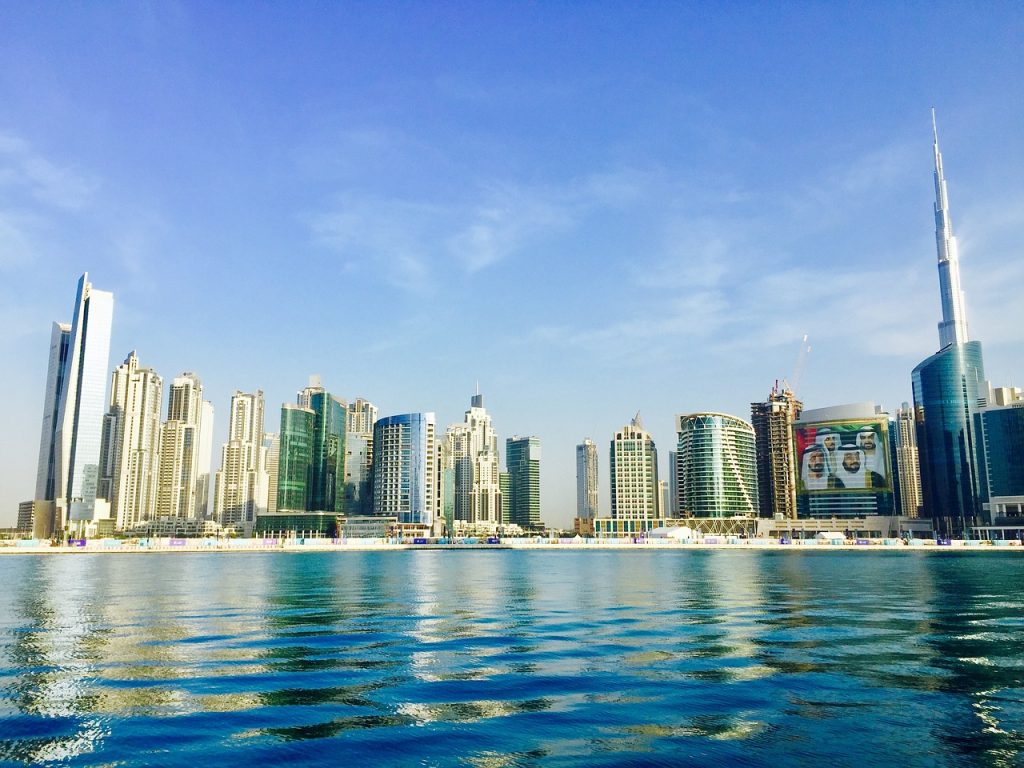
Dubai, Ras Al Khaimah veya Birleşik Arap Emirlikleri’nin diğer bölgelerinde ticari faaliyetleri, yatırımları veya malvarlığı bulunan Macaristan bağlantılı kişiler ve şirketler bakımından vergi mukimliği, gerçek faydalanıcının tespiti, varlıkların hukuki mülkiyeti ve bunları tevsik eden belgeler özellikle önem kazanabilir.
Macaristan ile Birleşik Arap Emirlikleri arasında, 2013 tarihli CLXI sayılı Kanun ile yürürlüğe giren bir çifte vergilendirmeyi önleme anlaşması bulunmaktadır. Bu anlaşmanın önemli bir sınırlaması, kapsamının gelir üzerinden alınan vergilerle belirlenmiş olmasıdır. Dolayısıyla anlaşmanın gelecekte uygulanabilecek bir Macaristan servet vergisi üzerindeki etkisi peşinen varsayılamaz; bu husus, yürürlüğe girecek nihai mevzuat, ilgili anlaşma hükümleri ve somut olayın koşulları çerçevesinde ayrıca değerlendirilmelidir.
NZP NAGY LEGAL’in Ras Al Khaimah bağlantılı ekibi; mülkiyet zincirleri, şirket ve holding yapıları, vergi mukimliği, miras ve servet planlaması ile olası değerleme ve belgelendirme yükümlülüklerine yönelik hazırlıklar dahil olmak üzere, Macaristan ve BAE bağlantılı yapıların koordineli hukuki incelemesinde destek sağlayabilir.
Nihai mevzuat yürürlüğe girene kadar mevcut yapıların, mülkiyet kayıtlarının ve bunları destekleyen belgelerin gözden geçirilerek düzenlenmesi uygulamada yararlı bir ilk adım olabilir. Somut olay bakımından doğabilecek hukuki ve vergisel sonuçlar ise her durumda ayrıca değerlendirilmelidir.
Yasal Uyarı: Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmış olup kişiye özel hukuki veya vergisel danışmanlık niteliği taşımamaktadır. Servet vergisine ilişkin nihai düzenlemeler, açıklanan planlardan farklılık gösterebilir.






 English (UK)
 Magyar
 Deutsch
 Türkçe
 Español
 Català