
Introducción
Alemania no solo se encuentra en el centro geográfico de Europa, sino que también es uno de los principales motores del Espacio Económico Europeo. Ofrece un entorno favorable para empresas de todo tipo y tamaño, brindando oportunidades de desarrollo, crecimiento y éxito comercial a largo plazo. Esto se debe no solo a la ubicación central de Alemania y a su excelente infraestructura, sino también a su ordenamiento jurídico, diseñado para permitir que las empresas crezcan de forma constante y operen con éxito a largo plazo.
En el siguiente artículo, NZP NAGY LEGAL ofrece una visión general de lo que cabe esperar a la hora de constituir una empresa en Alemania, los aspectos clave que hay que tener en cuenta y hasta qué punto la elección del domicilio social de su empresa puede resultar decisiva.
El Mittelstand: ¿qué tamaño tiene tu empresa?
Todas las empresas empiezan siendo pequeñas, por muy ambiciosos que sean sus objetivos. En comparación con otros países, la cultura empresarial alemana destaca especialmente por la estructura de sus diferentes formas de organización empresarial y por el papel que desempeñan en la economía.
La distinción clave no se limita simplemente a las pequeñas y medianas empresas y las grandes empresas. Reviste especial importancia la proporción del valor añadido bruto generado por las pequeñas y medianas empresas (*pymes*), que representaba el 47,11 % a nivel nacional en 2013, con un crecimiento del 18,1 % entre 2010 y 2015.
Las pymes son empresas con un máximo de 500 empleados y una facturación anual de hasta 50 millones de euros.
Estas cifras ya ofrecen una buena idea del éxito que pueden alcanzar las empresas medianas en Alemania. Por lo tanto, si tu plan de negocio prevé una empresa de esta envergadura, Alemania puede ofrecerte ventajas considerables.
Como empresa mediana, puede beneficiarse de diversas formas de apoyo económico por parte del Gobierno, entre las que se incluyen la reducción de las cargas administrativas, condiciones favorables en materia de gestión de residuos y adquisición de materias primas, un acceso más fácil a la financiación del sector público, una mejor coordinación y contratación de trabajadores cualificados, programas sustanciales de apoyo a la puesta en marcha y muchas otras ventajas.
Una de las mayores ventajas de una pyme es, sin duda, su versatilidad: tanto si tu empresa se dedica a la fabricación de productos a cualquier escala como si presta prácticamente cualquier tipo de servicio, existe una amplia variedad de modelos de negocio posibles. Además, tu empresa opera en un ámbito económico que ha prosperado desde la Edad Media.
El tamaño sí importa
¿Qué factores deben determinar el tamaño y la forma jurídica adecuados para su empresa? Precisamente porque Alemania ofrece una amplia variedad de estructuras societarias y de asociación, no se debe subestimar la importancia de esta decisión. La forma jurídica que elijas sentará las bases para las perspectivas de futuro y el desarrollo de tu empresa. NZP NAGY LEGAL estará encantado de ayudarte a tomar esta decisión y de acompañarte en el camino hacia la consecución de tus objetivos empresariales.
Alemania ofrece una amplia gama de opciones para constituir una empresa, con diferentes formas jurídicas adaptadas a distintos tamaños de empresa y requisitos de capital. Una de las primeras cuestiones que hay que plantearse es si conviene constituir una sociedad anónima. Las sociedades anónimas se distinguen, por lo general, de las sociedades colectivas.
Las sociedades anónimas se encuentran entre las formas de organización empresarial más habituales en Alemania.
A continuación, presentamos tres de las formas jurídicas de sociedad más importantes, seguidas de una visión general de otras estructuras empresariales.
Una forma jurídica especialmente importante es la *Gesellschaft mit beschränkter Haftung (GmbH)*, comparable a nivel internacional con una sociedad de responsabilidad limitada. Se requiere al menos un fundador. El capital social obligatorio asciende a 25.000 euros, de los cuales, por lo general, deben aportarse al menos 12.500 euros antes de la inscripción. La GmbH adquiere personalidad jurídica tras su inscripción en el Registro Mercantil. Se debe nombrar al menos a un administrador. Esta forma societaria es muy flexible y se adapta a una amplia variedad de modelos de negocio, lo que la convierte en una de las formas jurídicas más populares en Alemania.
La *Unternehmergesellschaft (UG)* resulta especialmente atractiva para las empresas emergentes. Esta forma jurídica permite iniciar una actividad empresarial con un capital mínimo desde el 1 de noviembre de 2008. La UG se basa esencialmente en el marco jurídico aplicable a la GmbH, pero puede constituirse con un capital social a partir de 1 euro. El modelo se basa en la acumulación de reservas: por regla general, el 25% del beneficio neto anual debe destinarse a una reserva legal, con la posibilidad a largo plazo de aumentar el capital de la empresa y convertirla en una GmbH.
Otra forma muy extendida es la *Aktiengesellschaft (AG)*, o sociedad anónima. Su capital social debe ascender como mínimo a 50 000 euros. La AG está dirigida por un consejo de administración y supervisada por un consejo de vigilancia. Adquiere personalidad jurídica tras su inscripción en el Registro Mercantil. Sus cuentas anuales están sujetas a los requisitos legales de divulgación. La AG está profundamente arraigada en el ordenamiento jurídico alemán y ha adquirido especial importancia debido a su gobernanza corporativa estructurada y a sus requisitos de transparencia. En la actualidad, también pueden encontrarse formas societarias comparables en otros ordenamientos jurídicos europeos.
Otras formas jurídicas disponibles en Alemania son, entre otras:
*Kommanditgesellschaft auf Aktien (KGaA)*: sociedad comanditaria por acciones que combina elementos de una sociedad anónima y de una sociedad comanditaria; sus socios con responsabilidad personal se encargan de la gestión de la empresa.
*Sociedad colectiva (OHG)*: sociedad mercantil general constituida por al menos dos personas para la explotación de una actividad comercial, cuyos socios asumen, por regla general, una responsabilidad personal ilimitada.
*Kommanditgesellschaft (KG)*: una sociedad en comandita compuesta por al menos un socio comanditario (*Kommanditist*) y al menos un socio colectivo (*Komplementär*), que asume responsabilidad ilimitada y, por lo general, representa a la empresa.
*GmbH & Co. KG*: una forma de sociedad en comandita en la que el socio colectivo suele ser una GmbH, combinando así elementos de las estructuras de sociedad colectiva y de sociedad de capital.
Crecimiento y desarrollo
A medida que su empresa crezca, es posible que se plantee expandirse a mercados extranjeros. Existen varias opciones, que se diferencian principalmente por el grado de independencia jurídica y organizativa que implican.
Una *filial* es una empresa jurídicamente independiente que está bajo el control económico de su *empresa matriz*. La filial cuenta con activos, dirección, contabilidad y estados financieros propios. No obstante, la empresa matriz suele determinar la estrategia corporativa general. Una filial debe estar inscrita en el Registro Mercantil.
Una *sucursal*, por el contrario, puede participar de forma independiente en transacciones comerciales, pero no tiene personalidad jurídica propia. Desde el punto de vista jurídico, sigue formando parte del establecimiento principal.
A medida que su empresa crezca en Alemania, es posible que decida ampliar sus actividades. Para ello, existen varias estructuras disponibles que ofrecen distintos niveles de independencia.
El papel de la forma jurídica a efectos fiscales
Los directores generales y los empresarios deben plantearse, inevitablemente, cómo influye la elección de la forma jurídica en la carga fiscal global de la empresa y cómo se puede estructurar dicha carga de manera eficiente.
A continuación se ofrece una breve descripción general de los principales impuestos que pueden aplicarse y de los aspectos clave que hay que tener en cuenta. En Alemania, los impuestos se recaudan a nivel federal, regional y municipal. Aunque el sistema fiscal alemán es complejo, ofrece un marco muy desarrollado y estructurado para la actividad empresarial. La tributación aplicable depende, entre otras cosas, de la forma jurídica elegida.
Las sociedades AG, UG y GmbH suelen estar sujetas al *impuesto sobre sociedades (Körperschaftsteuer)* a un tipo del 15% sobre la base imponible. Además, pueden aplicarse el *impuesto sobre actividades económicas (Gewerbesteuer)* y el *recargo de solidaridad (Solidaritätszuschlag)*.
El impuesto sobre actividades económicas es un impuesto municipal que se calcula sobre la base imponible de la empresa derivada de sus actividades económicas. Cada municipio establece su propio tipo impositivo (*Hebesatz*), lo que significa que la carga fiscal efectiva del impuesto sobre actividades económicas varía en función de la ubicación de la empresa.
El recargo solidario se aplica desde 1995 como un gravamen complementario al impuesto sobre la renta y al impuesto de sociedades. Se introdujo inicialmente para hacer frente a las cargas financieras derivadas de la reunificación alemana y se calcula como un porcentaje de la base imponible correspondiente del impuesto sobre la renta o del impuesto de sociedades.
Las empresas también deben tener en cuenta el *impuesto sobre el valor añadido (IVA / Umsatzsteuer)*. El tipo normal del IVA en Alemania es del 19%, mientras que a determinados bienes y servicios se les aplica un tipo reducido del 7%. Por lo general, las empresas recaudan el IVA de sus clientes y lo ingresan a las autoridades fiscales, lo que significa que la carga económica final suele recaer sobre el consumidor. Una forma especial de IVA es el *IVA de importación (Einfuhrumsatzsteuer)*, que se aplica a los bienes importados de países no pertenecientes a la UE y es recaudado por las autoridades aduaneras.
*El impuesto sobre bienes inmuebles (Grundsteuer)* y *el impuesto sobre la transmisión de bienes inmuebles (Grunderwerbsteuer)* también deben tenerse en cuenta cuando la empresa sea propietaria, adquiera o transmita bienes inmuebles.
Cómo elegir el domicilio social de tu empresa
El objetivo de esta introducción es ofrecer una visión general concisa de los principales aspectos que hay que tener en cuenta a la hora de constituir una empresa en Alemania. Para evitar consecuencias jurídicas o fiscales imprevistas, recomendamos consultar a asesores fiscales y abogados con experiencia. Esto te permitirá centrarte en desarrollar tu idea de negocio, al tiempo que te aseguras de que el marco jurídico y fiscal esté debidamente estructurado.
Como se ha explicado anteriormente, una parte sustancial de la carga fiscal efectiva depende de los tipos impositivos municipales. Por lo tanto, a la hora de elegir el domicilio social de la empresa se debe tener esto en cuenta. Al combinar una ubicación empresarial adecuada con un entorno fiscal ventajoso, podrá crear condiciones favorables para el crecimiento sostenible de su empresa.
### **Merece la pena tener en cuenta la región metropolitana de Núremberg-Fürth**
Situada en el corazón del norte de Baviera y, más concretamente, en el centro de Franconia Media, la región metropolitana de Núremberg-Fürth es uno de los centros económicos más desarrollados de Europa. NZP NAGY LEGAL tiene su sede aquí, en el corazón de este entorno empresarial.
Baviera es uno de los estados federados con mayor solidez económica de Alemania y, en particular, Núremberg es un ejemplo de cómo un centro comercial puede desarrollarse y reinventarse continuamente a lo largo de los siglos. La región de Núremberg-Fürth constituye un importante centro económico con una producción económica que se mide en decenas de miles de millones de euros. Alberga más de 14 000 empresas, muchas de las cuales operan en sectores como la energía, la innovación y la sanidad.
El gran número de universidades y escuelas superiores de ciencias aplicadas de la zona de Núremberg-Fürth ofrece unas condiciones excelentes para la investigación y el desarrollo. La región brinda amplias posibilidades para la innovación, la creatividad y el espíritu emprendedor. Se trata, por tanto, de un entorno en el que las ideas de negocio pueden materializarse, desarrollarse y consolidarse con éxito en el mercado.
Desde 1974, *NürnbergMesse* ofrece a las empresas una importante plataforma para establecer contactos, desarrollar relaciones comerciales y cerrar acuerdos. El recinto ferial ha seguido creciendo al mismo ritmo que la economía de la región de Núremberg-Fürth.
NZP NAGY LEGAL cuenta asimismo con una amplia experiencia en el asesoramiento de operaciones comerciales, incluidas las transacciones transfronterizas en las que participan empresas internacionales líderes de los sectores de la automoción y la innovación.
Las condiciones fiscales en el área metropolitana de Núremberg-Fürth también pueden resultar más ventajosas que las de muchas otras grandes ciudades alemanas. Los tipos del impuesto municipal sobre actividades económicas y diversos incentivos a la inversión pueden hacer que la región resulte especialmente atractiva, mientras que las actividades de investigación y desarrollo pueden beneficiarse de programas de incentivos e inversión respaldados por el Gobierno federal, el Estado federado y la UE.
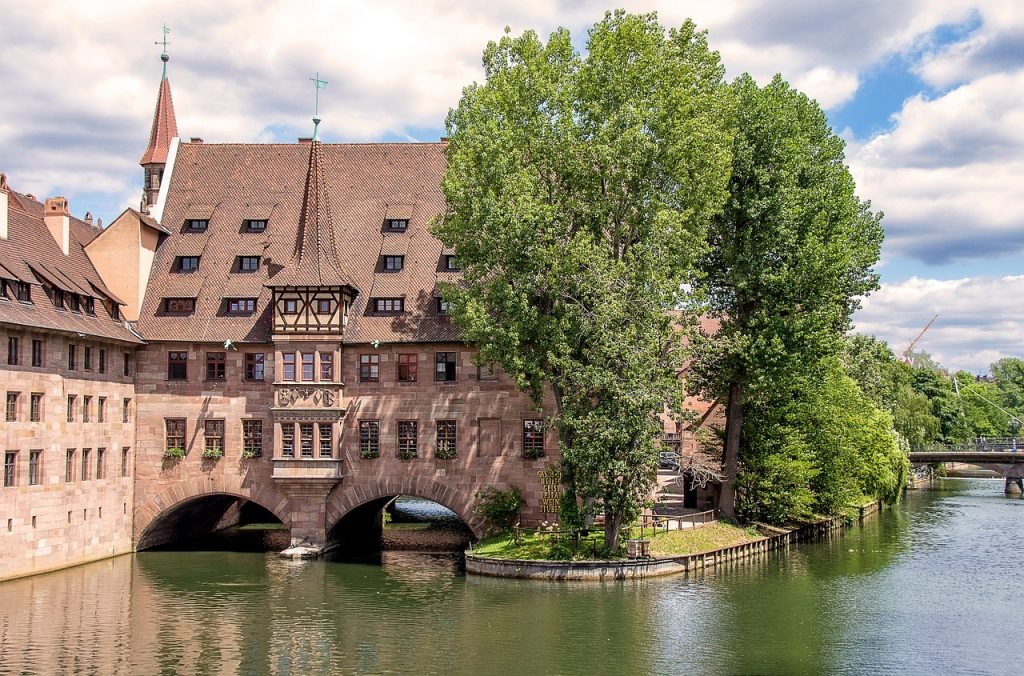
Y todo ello sin siquiera mencionar la belleza de la Núremberg medieval. Durante mil años, esta antigua ciudad imperial ha sido sinónimo de comercio, influencia y conectividad. Con sus imponentes murallas del casco antiguo, el río Pegnitz y el paisaje de Franconia, sin duda no es un mal lugar para establecer una empresa.
NZP NAGY LEGAL se encuentra en el centro de Núremberg y estará encantado de ayudarle en todas las etapas de la constitución y el desarrollo de su empresa en Alemania.
 English (UK)
 Magyar
 Deutsch
 Türkçe
 Español
 Català