Propostes de canvis al règim KATA d'Hongria a partir del 2027
La reforma planificada ampliaria l'elegibilitat, restabliria la facturació empresarial i milloraria la situació de la seguretat social dels petits contribuents a temps complet. El Govern hongarès ha proposat una revisió substancial de l'impost per activitats econòmiques de petits contribuents (KATA) a partir de 2027. L'esborrany reobriria el règim als pensionistes, als estudiants universitaris i als emprenedors a temps parcial. L'impost mensual fix […]
La nostra oficina de Barcelona ara atén clients en espanyol i català.
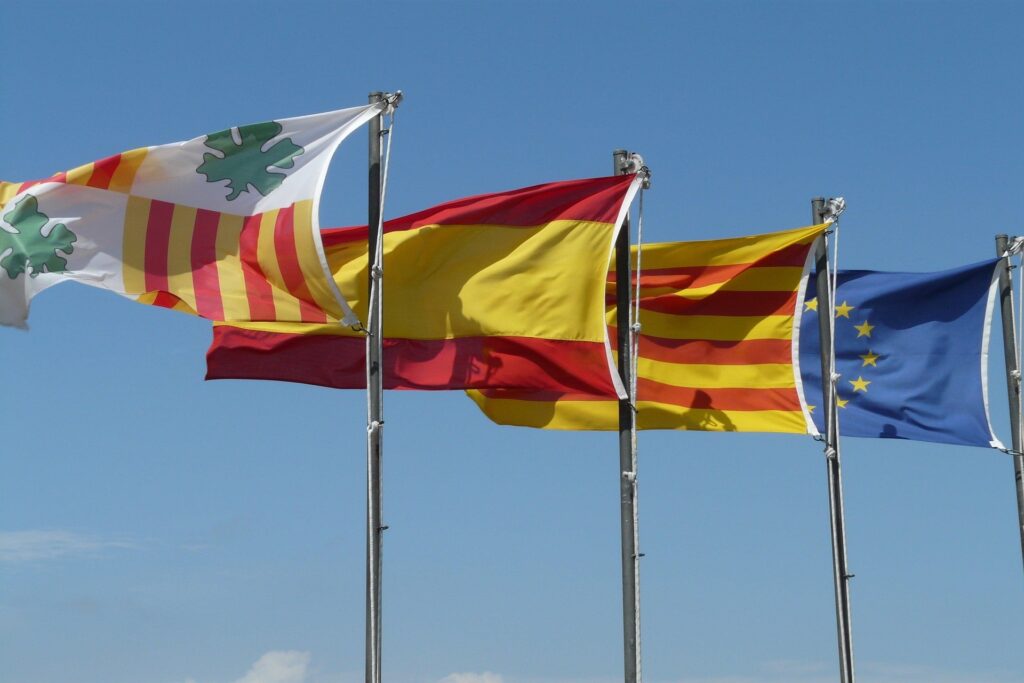
Enfortint les nostres capacitats jurídiques transfrontereres mitjançant una presència multilingüe a Barcelona Ens complau anunciar que, a través de la nostra oficina de Barcelona, els nostres serveis jurídics ara també estan disponibles per als clients en espanyol i català. Aquest desenvolupament reforça encara més la nostra pràctica internacional i ens permet oferir assessorament jurídic clar i orientat al negoci en la llengua més adequada […]
Podria ser inconstitucional el nou impost sobre el patrimoni d'Hongria?
Què poden significar per als nous plans l'impost sobre la riquesa d'Alemanya, la jurisprudència del Tribunal Constitucional hongarès i el dret europeu. Punt clau: un impost sobre la riquesa probablement no és inconstitucional per si mateix. Els factors decisius inclouen una valoració igual i transparent, la seguretat jurídica i una càrrega proporcional. Hongria està actualment debatent la introducció d'un […]
Impost sobre la fortuna hongaresa a partir del 2027? Què haurien de tenir en compte les empreses i els inversors alemanys
El Govern hongarès ha anunciat plans per introduir un impost sobre la riquesa a partir de l'1 de gener de 2027. Segons l'esborrany publicat, la part de patrimoni net superior a 1.000 milions de forints hongaresos (HUF) podria gravar-se anualment al 11 TP3T, amb un tipus del 1,5 TP3T anunciat per a la riquesa superior a 100.000 milions de forints hongaresos (HUF). L'abast potencial pot incloure béns immobles, inversions, […]
Impost sobre la riquesa hongaresa a partir del 2027? Què han de tenir en compte els emprenedors amb interessos a Dubai?
Els plans governamentals anunciats recentment indiquen que Hongria podria introduir un nou impost sobre la riquesa a partir de l'1 de gener de 2027. Segons l'anunci, un tipus anual de 11 TP 3 T podria aplicar-se a la part del patrimoni net que superi els 1.000 milions de HUF, mentre que un tipus de 1,51 TP 3 T podria aplicar-se a partir dels 100.000 milions de HUF. L'abast proposat podria incloure béns immobles […]
Impost sobre la riquesa hongaresa a partir del 2027? Què haurien de considerar els empresaris turcs amb interessos a Hongria
El Govern hongarès ha anunciat plans per introduir un nou impost sobre la riquesa a partir de l'1 de gener de 2027. Segons les propostes fetes públiques, l'impost podria aplicar-se a la riquesa neta que superi els 1.000 milions de forints hongaresos (HUF), amb un tipus més elevat potencialment aplicable a fortunes molt substancials. Tot i que la legislació definitiva encara no s'ha publicat, l'anunci ja ha […]
Essencials de les operacions de fusions i adquisicions: sala de control: per què cada operació necessita un directori d'informació clar
Des de l'exterior, les transaccions reeixides sovint semblen sorprenentment senzilles. Les parts negocien l'SPA, acorden el preu de compra, duen a terme la due diligence i finalment arriben al tancament. Quan l'acord s'anuncia, pot semblar que tot s'ha unit simplement en el moment adequat. En realitat, moltes transaccions es tanquen sense problemes perquè les parts han estat activament […]
Essencials de les operacions de fusions i adquisicions: Dia del tancament: Coordinació de documents, pagaments i transferència de la propietat
El dia del tancament sovint es considera una formalitat. En aquesta fase, l'SPA ja s'ha negociat, el preu de compra s'ha acordat i la transacció sembla en gran mesura completada. En realitat, el tancament sovint és la part més curosament coreografiada de tota la transacció. Un tancament reeixit normalment implica una seqüència d'accions interdependents que han de succeir en el […]
Els Emirats Àrabs Units introdueixen nous requisits de diligència deguda de l'IVA per a proveïdors i subministraments.
Les empreses que operen als Emirats Àrabs Units hauran de dur a terme i documentar les comprovacions prescrites abans de deduir l'IVA suportat. La Decisió núm. 13 de 2026 de l'Autoritat Fiscal Federal entra en vigor l'1 d'octubre de 2026 i introdueix un marc de verificació estructurat tant per als proveïdors com per a cada subministrament. Marc jurídic i conseqüències potencials La Decisió implementa […]
Essencials de les operacions de fusions i adquisicions: preparació d'una empresa per a la venda: neteja interna abans del tancament de la transacció
Quan els propietaris d'empreses pensen a vendre una empresa, normalment se centren en les parts visibles de la transacció. Es negocia el preu de compra, es signa l'SPA i les parts treballen per tancar l'operació. El que sovint rep menys atenció és el procés intern de neteja dels acords històrics problemàtics identificats durant el procés de diligència deguda, sovint […]
 English (UK)
 Magyar
 Deutsch
 Türkçe
 Español
 Català
 Русский